Fiyat koymadan önce hesabın temelini belirleyin
El emeği ürün fiyatı hesaplanırken önce bir satılabilir ürünün malzeme, emek ve ortak gider payı bulunur; ardından paketleme, kargo ve satış kanalı kesintileri eklenir. Komisyon ve hedef kalan tutar satış fiyatına bağlıysa yalnız maliyetin üzerine bir yüzde eklemek yeterli değildir. Aşağıdaki örnek hesap, bu ayrımı ücretsiz Excel aracıyla gösterir.
Bir ürüne fiyat verirken yalnızca malzemeye bakmak, emeğinizi ve satış sırasında oluşan giderleri görünmez bırakır. Öte yandan rakibin fiyatını kopyalamak da sizin üretim sürenizi, satın alma koşullarınızı veya satış kanalınızı yansıtmaz. Ürün Maliyeti ve Satış Fiyatı aracı, aynı temelde toplanmış giderlerle bir fiyatı sınamak için hazırlanmıştır. Hesap sonucu müşterinin o fiyatı kabul edeceğini garanti etmez; maliyet ve talep ayrı sorulardır.
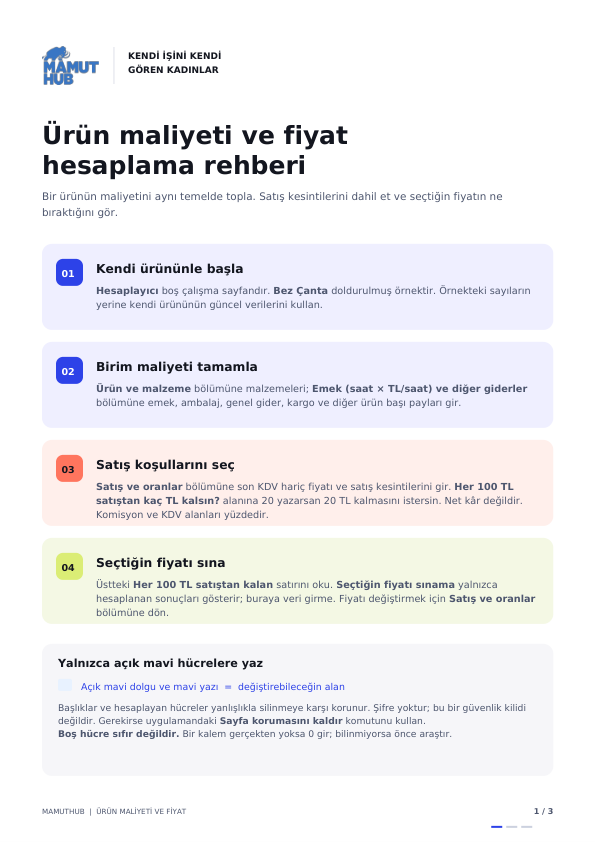
Dosya paketinde Excel hesaplayıcısı ve üç sayfalık PDF rehber bulunur. Excel’de “Hesaplayıcı” boş çalışma, “Bez Çanta” doldurulmuş örnektir. Önce örneği okuyun, sonra kendi ürününüz için dosyanın bir kopyasını açın. Hesabı bir adet satılabilir ürün için yapın. Paket halinde satış yapıyorsanız biriminizin tek ürün mü yoksa set mi olduğunu başta belirleyin; farklı birimleri aynı hesapta karıştırmayın.
01 / Malzeme tutarını kullanılan miktara göre bulun
Malzeme listesini ürünü elinize alarak oluşturun. Kumaş, astar, ip, düğme, aksesuar gibi küçük parçaları atlamayın. Satın aldığınız miktar ile bir üründe kullandığınız miktarı aynı ölçüye çevirin. Bir metre kumaşın fiyatıyla bir santimetrelik kullanımı doğrudan çarpmak hatalı sonuç verir. Kullanılabilir miktarı düşüren fire varsa bunu gerçek denemelerden veya kayıtlarınızdan hareketle ele alın.
Önceden alınmış malzeme bedava değildir. Bugün nakit çıkışı yaratmasa da stokun ürün için bir değeri vardır. Kullanılan miktarı güncel ve tutarlı bir değerleme yaklaşımıyla kaydedin; yönteminizden emin değilseniz muhasebe desteği alın. Bilmediğiniz bir tutarı sıfır girmek yerine araştırılacak olarak bırakın. Gerçekten olmayan gider ile henüz öğrenilmemiş gider aynı şey değildir.
02 / Emek ve ortak giderleri ürüne paylaştırın
Emek hesabında çalışma süresini saat cinsinden, belirlediğiniz saatlik emek bedeliyle çarpın. Bir buçuk saat 1,5 saattir; 1,30 değildir. Hazırlık, kesim, montaj, dikiş, son kontrol ve ürün için yapılan diğer işleri düşünün. Birkaç ürünü birlikte hazırlıyorsanız toplam süreyi üretilen satılabilir adetlere paylaştırın. Kendinize henüz maaş ödemiyor olmanız emeğin maliyeti olmadığı anlamına gelmez.
Genel gider payı için bir dönemin ilgili giderlerini gerçekçi üretim adedine bölmek başlangıç yaklaşımı olabilir. PDF’de aylık 300 TL makine ve elektrik payının planlanan 20 ürüne bölünmesiyle 15 TL örnek pay bulunur. Gerçek üretim planın altında kalırsa ürün başına pay artabilir. Bu nedenle tahmini adedi sırf fiyatı düşük göstermek için yüksek seçmeyin; gerçekleşen üretimle hesabı düzenli karşılaştırın.
03 / Satış kanalının bütün kesintilerini kontrol edin
Ambalaj, satıcının karşıladığı kargo, sabit kanal ücreti, iade/fire payı ve diğer ürün başı giderleri ekleyin. Kargo sipariş başına, ürün maliyeti adet başına olabilir. Bir siparişte üç ürün varsa ortak ücretin hangi varsayımla paylaştırıldığını yazın. Tek ürünlü siparişle üç ürünlü sipariş aynı kargo yükünü taşımayabilir.
Komisyon oranını ve komisyonun hangi tutar üzerinden alındığını ilgili kanaldan doğrulayın. KDV hariç fiyat, KDV dahil müşteri ödemesi ve ayrıca alınan kargo farklı hesap tabanları olabilir. Örnekteki yüzdeyi gerçek platform tarifesi sanmayın. Değişen sözleşme veya tarife, eski hesabı geçersiz kılabilir. Giderlerdeki indirilebilir veya indirilemeyen KDV’nin nasıl ele alınacağı da işinizin durumuna bağlıdır; bunu muhasebecinizle netleştirin.
04 / Excel’de yalnız giriş alanlarını değiştirin
Açık mavi dolgu ve mavi yazı kullanılan hücreler veri girişi içindir. Ürün ve malzeme, Emek ve diğer giderler, Satış ve oranlar bölümlerini sırayla tamamlayın. “Seçtiğin fiyatı sınama” hesaplanan sonuçları gösterir; buraya veri yazmayın. Fiyatı değiştirmek için Satış ve oranlar bölümüne dönün.
“Her 100 TL satıştan kaç TL kalsın?” alanına 20 yazmak, satışın yüzde 20’sinin girilmiş gider ve kesintilerden sonra kalmasını istemektir. Bu, maliyetin üzerine yüzde 20 eklemekle aynı değildir. Başlık ve formül hücrelerinin koruması yanlışlıkla silmeyi önlemeye yöneliktir; bir bilgi güvenliği kilidi değildir. Kullanacağınız hesap tablosu uygulamasında dosyanın sonuçlarını kontrol edin, formülleri metinle değiştirmeyin ve boş ana kopyayı saklayın.
Bez çanta örneğini birlikte okuyalım
PDF’de malzeme 150 TL, ambalaj 15 TL, emek 1,5 saat × 120 TL = 180 TL ve genel gider 15 TL’dir. Üretim giderleri 360 TL olur. Satıcının kargo payı 40 TL ve sabit kanal ücreti 5 TL eklendiğinde komisyon öncesi gider 405 TL’ye çıkar. İade/fire ve diğer giderler bu örnekte sıfır varsayılmıştır; bu, böyle bir risk bulunmadığı anlamına gelmez.
Komisyon KDV hariç fiyatın %10’u, hedef kalan satışın %20’si ise: 405 ÷ (1 − 0,10 − 0,20) = 578,5714… TL. Kuruşa yukarı yuvarlanmış hedef 578,58 TL’dir. 580 TL KDV hariç fiyat seçildiğinde 58 TL komisyon ve 405 TL gider sonrası 117 TL kalır. 117 ÷ 580 = %20,17.
117 TL net kâr değildir; yalnız hesaba dahil edilen kalemlerden sonra kalan tutardır. Vergi ve kapsam dışında kalan giderler bulunabilir. KDV oranı örnekte boş olduğu için KDV dahil fiyat da belirlenmiş değildir. Bir müşteriye fiyat sunmadan önce geçerli oranı ve toplam ödemeyi doğrulayın. Örneğin 450 TL’de girilen giderler ve komisyon sonrası kalan sıfırdır; bu fiyat güvenli satış eşiği sayılmaz.
05 / Hesabı bir karar aracı olarak kullanın
Hedef fiyat müşteriniz için yüksek görünüyorsa emeği silerek fiyatı düşürmeyin. Üretim süresini azaltabilecek bir düzenleme, malzeme alternatifinin kalite etkisi, paketleme veya kanal maliyeti gibi seçenekleri ayrı senaryolarda değerlendirin. Ucuz malzeme daha fazla fire ya da iade doğuruyorsa ilk bakışta görülen tasarruf gerçek olmayabilir.
İndirimli satış planlarken indirimden sonraki son fiyatı yeniden girin. Komisyonun KDV dahil tutardan alınması durumunda etkisi, komisyon oranı × (1 + KDV oranı) olur; bu etkiyle hedef kalan oranın toplamı yüzde 100’den küçük olmalıdır. Ayrıntıyı anlamadıysanız örnek oranları değiştirerek ilerlemek yerine hesap temelini doğrulayın. Fiyat, ürün ve kanal değiştiğinde tarihli yeni sürüm oluşturun.
Aynı ürünü başka bir kanala taşıyacaksanız hesabı satış kanalı karşılaştırmasıyla birlikte yenileyin. Satış bedelinin ne zaman tahsil edileceğini ve malzeme ödemelerine yetip yetmeyeceğini görmek için ayrıca nakit akışı planı hazırlayın; fiyat hesabı ödeme takvimini göstermez.
Son kontrol ve sık sorulanlar
- Hesabın birimi ve miktarları aynı temelde.
- Malzeme, emek ve genel gider payları dahil.
- Kargo ve sabit ücretler doğru adetlere paylaştırıldı.
- Komisyonun oranı ve hesap tabanı doğrulandı.
- KDV uygulaması işime göre kontrol edildi.
- İndirim sonrası gerçek fiyat sınandı; kalan tutar net kâr diye sunulmadı.
Rakibim daha ucuza satıyorsa?
Aynı malzeme, ölçü, kalite, adet ve hizmeti karşılaştırdığınızdan emin olun. Rakibin maliyetini veya kârını yalnız satış fiyatından bilemezsiniz.
Hedef kalan oranı herkes için aynı mı?
Hayır. Araç size yasal veya sektörel bir oran dayatmaz. İşin giderleri, riskleri ve hedefleri farklıdır; örnekteki oran yalnız hesap mantığını anlatır.
Bu dosya nakit planımı da gösterir mi?
Hayır. Bir satışın hesapta yeterli tutar bırakması, tahsilat gününe kadar paranızın yeteceğini göstermez. Bunun için Paramı ve Ödemelerimi Planlıyorum aracını ayrıca kullanın.
Şimdi kendi işinize uygulayın
Bu rehber, MAMUTHUB Ürün Maliyeti ve Satış Fiyatı aracının mevcut alanlarına göre hazırlanmıştır. Araç ücretsizdir; program katılımcısı olmanız gerekmez.
Ürün Maliyeti ve Satış Fiyatı Tüm girişimcilik araçlarını inceleyin